Във връзка със зачестилите коментари по повод дейността на туроператори за включване на фактурите за Facebook и други от този тип, свързани с реклама и пр. правим следните пояснения: същите не участват при определяне на маржа за облагане с ДДС на туроператорите и турагентите.
Според Закона за данък върху добавената стойност (ЗДДС) при определяне на данъчната основа по специалния режим за Обща туристическа услуга:
• Приспадат се само директни разходи: В маржа се включват единствено стоки и услуги, получени от други данъчно задължени лица, от които пътуващото лице (туристът) се възползва пряко. Такива са разходите за настаняване, транспорт, храна и медицински застраховки;
• Рекламата е административен разход: Услуги като Facebook реклама, наем на виртуално пространство (напр. от „Грабо Медия“ АД) или комисиони към агенти се считат за общи административни разходи на фирмата. Те не са част от самия туристически пакет, който се предоставя на клиента;
• Третиране на фактурите от Facebook: Тези разходи се отчитат по общия ред на ЗДДС. Тъй като Facebook е доставчик от ЕС (Ирландия), туроператорът трябва да самоначисли ДДС чрез протокол по чл. 117.
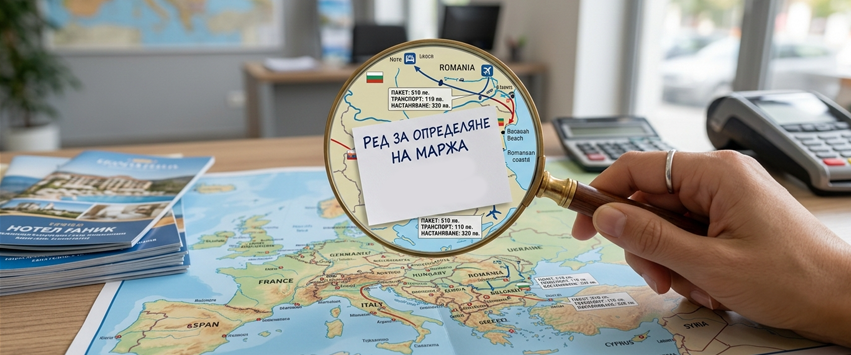
Как се изчислява маржът:
Данъчната основа за облагане с 20% ДДС е разликата между:
-
1. Общата сума, която клиентът плаща за пътуването;
-
2. Сумата на директните доставки (хотел, транспорт и др.), от които туристът се ползва пряко, с включен в тях ДДС.
Всички съпътстващи дейности, които обслужват бизнеса на туроператора, но не са част от преките услуги към туриста, се изключват от това изчисление.
Вижте становището на НАП относно включването на специфични разходи в маржа
Запознайте се с официалното Указание на Министерство на финансите за прилагане на ЗДДС в туризма.